 فريق Growsera
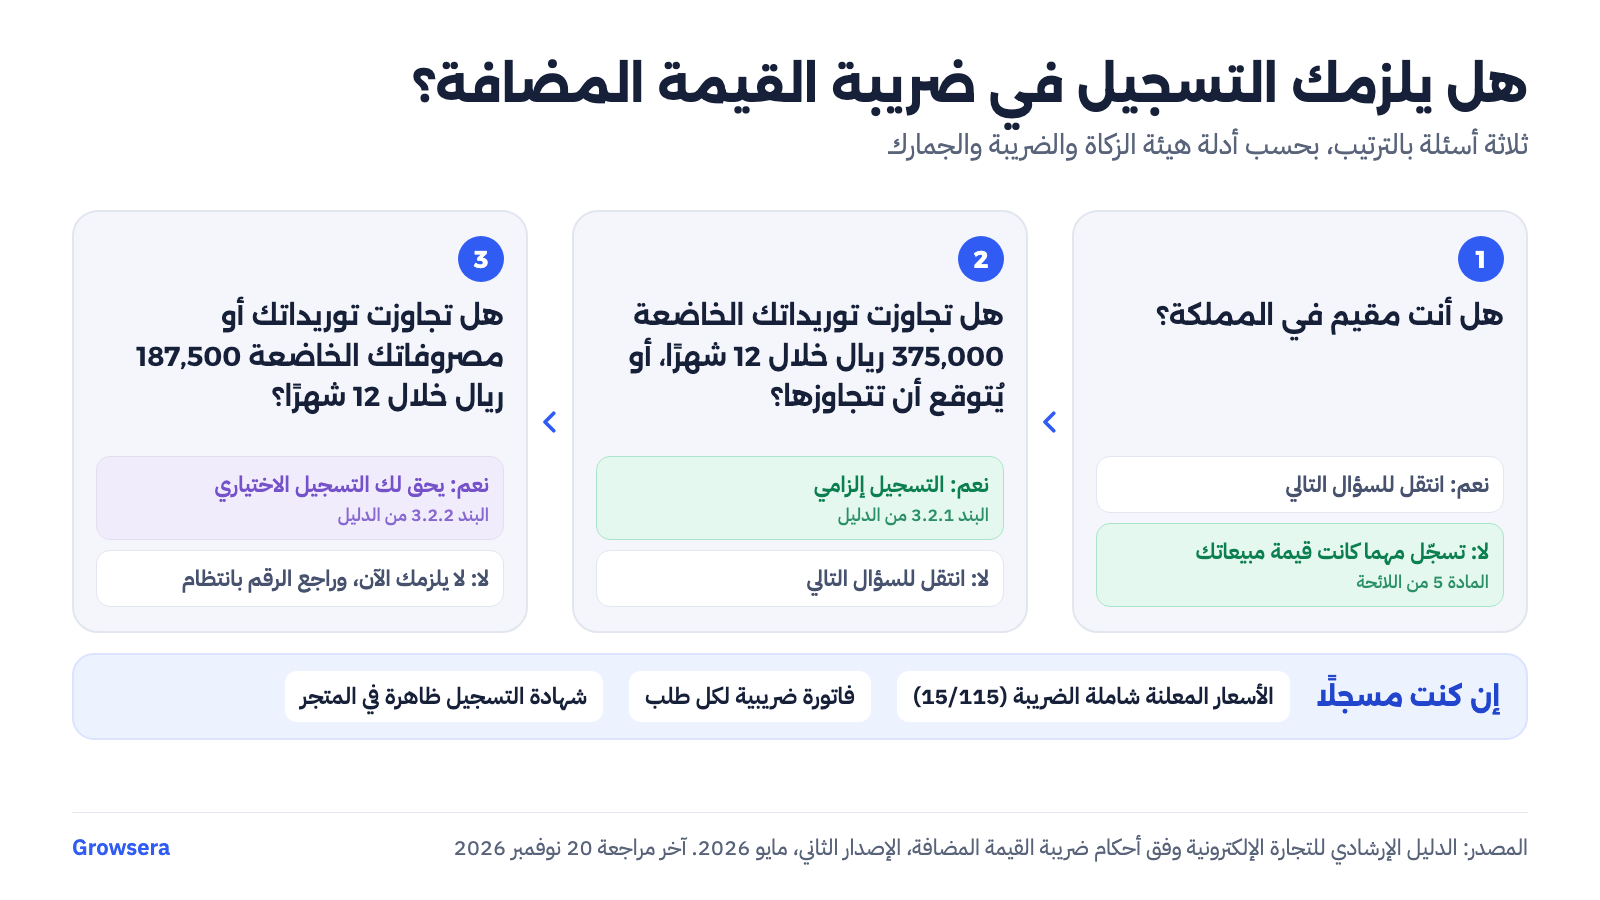
يجب أن يسجّل متجرك في ضريبة القيمة المضافة إذا تجاوزت توريداتك الخاضعة للضريبة 375,000 ريال خلال اثني عشر شهرًا، أو كان متوقعًا أن تتجاوزها. ويحق لك التسجيل الاختياري إذا بلغت توريداتك أو مصروفاتك 187,500 ريال خلال المدة نفسها. أما الأسعار التي تعلنها للمستهلك في متجرك فيجب أن تكون شاملة الضريبة، ونسبتها الأساسية 15%.
آخر مراجعة للمعلومات: 20 نوفمبر 2026، من نظام ضريبة القيمة المضافة ولائحته التنفيذية وأدلة هيئة الزكاة والضريبة والجمارك المنشورة على موقعها.
متى يجب أن أسجّل متجري في ضريبة القيمة المضافة؟
التسجيل إلزامي في حالتين، بحسب الدليل الإرشادي للتجارة الإلكترونية الصادر عن الهيئة (الإصدار الثاني، مايو 2026، البند 3.2.1):
- أن يتجاوز إجمالي توريداتك الخاضعة للضريبة 375,000 ريال خلال اثني عشر شهرًا.
- أن يكون متوقعًا أن يتجاوز هذا الرقم خلال اثني عشر شهرًا.
الأساس النظامي هو المادة 3 من نظام ضريبة القيمة المضافة، وتفصّل المادتان 3 و4 من اللائحة التنفيذية حالتي التجاوز الفعلي والمتوقع. والحد يُقاس على الإيراد لا على الربح، فتذكر أدلة الهيئة أن الإيراد هو إجمالي الدخل وليس صافيه.
وما الذي يدخل في الحساب؟ يقول دليل الفواتير الضريبية إن التوريدات الخاضعة لا تشمل التوريدات المعفاة، ولا ما يقع خارج نطاق الضريبة في دول مجلس التعاون، ولا حصيلة بيع الأصول الرأسمالية، أي الأصول المخصصة للاستخدام التجاري طويل الأجل (البند 3.2). وتعدّ الهيئة من يورّد سلعًا أو خدمات بانتظام ممارسًا لنشاط اقتصادي، فالمعيار انتظام التوريد، ثم يُقارن حجمه بالحدين المذكورين.
الدليل يعدّ البيع عبر موقع أو منصة أو متجر في وسائل التواصل الاجتماعي أو تطبيق تجارة إلكترونية. فمتجر إنستغرام يخضع للقاعدة نفسها التي يخضع لها متجر بنطاق خاص.
وماذا عن التسجيل الاختياري؟
يجوز للمقيم في المملكة أن يسجّل اختياريًا إذا تجاوزت توريداته الخاضعة أو نفقاته الخاضعة 187,500 ريال خلال اثني عشر شهرًا، وفق المادة 7 من اللائحة والبند 3.2.2 من الدليل. وتذكر أدلة الهيئة للمنشآت الصغيرة أن من كان إيراده دون 187,500 ريال معفى من التسجيل.
يفيدك التسجيل الاختياري، بحسب دليل الفواتير الضريبية، إذا أردت استرداد ضريبة دفعتها على مصروفات قبل أن تبدأ إصدار الفواتير.
هل يختلف الأمر إذا بعت خارج المملكة أو عبر منصة؟
نعم في بعض الحالات، وهذا ما ورد في نص الدليل فقط:
- بضاعة تُشحن من خارج المملكة: لا يحصّل المورّد الضريبة عند البيع، وتُفرض عند الاستيراد (البند 4.2.1).
- بيع من مورّد مسجل في المملكة إلى عميل غير مقيم: يقع التوريد خارج المملكة ويُعامل صادرًا بنسبة الصفر، بشرط استيفاء شروط التصدير (البند 4.2.1). لم نفصّل هذه الشروط هنا.
- مورّد غير مقيم يبيع في المملكة: يسجّل بصرف النظر عن قيمة مبيعاته، بحسب المادة 5 من اللائحة والبند 3.2.1.
- متجرك على منصة وسيطة: إن كنت مقيمًا وغير مسجل، فالأصل أن المنصة هي التي تحصّل الضريبة وتوردها، ما لم تتحقق شروط ثلاثة ذكرها البند 4.1.3: النص الصريح على أنك أنت المورّد في العقود والفاتورة، وعلاقة تعاقدية مباشرة بينك وبين العميل مع وضعك شروط البيع، وألّا تحدد المنصة الشروط والسعر ولا تحصّل الثمن ولا تعالج الشكاوى. وإن كنت مسجلًا، فعليك إصدار الفاتورة الضريبية سواء بعت مباشرة أو عبر منصة (البند 4.1.4).
أما هل تدخل مبيعاتك عبر المنصات والتصدير في حساب حد التسجيل، فلم نجد في الدليل جوابًا صريحًا عنه. إن كان متجرك يعتمد عليها كثيرًا فاسأل الهيئة قبل أن تقرر.
كيف يجب أن أعرض السعر في متجري؟
ينص البند 4.2.3 من الدليل على أن الأسعار النهائية المعلنة للمستهلكين النهائيين في المواقع والمنصات الإلكترونية ومتاجر وسائل التواصل والتطبيقات يجب أن تكون شاملة ضريبة القيمة المضافة. وتُحسب الضريبة بنسبة 15/115 من السعر الشامل. فإذا كان سعر منتجك المعلن 115 ريالًا، فالضريبة فيه 15 ريالًا والباقي 100 ريال.
لذلك لا تعرض سعرًا بلا ضريبة ثم تضيفها عند الدفع. وتقول القاعدة نفسها إن السعر المتفق عليه إذا لم يشمل الضريبة فتُضاف إليه 15%، وهذا يخص الاتفاق بين طرفين، لا السعر المعلن للمستهلك.
وإن كنت مسجلًا، فعليك عرض شهادة التسجيل في المتجر الإلكتروني بحيث تكون ظاهرة للعامة (البند 3.3).
ماذا أصدر للعميل بعد الطلب؟
على كل مسجل يورّد سلعًا أو خدمات خاضعة أن يصدر فاتورة ضريبية ويسلمها للعميل (المادة 53 من اللائحة، وتحيل إليها المادة 23 من النظام). وللعميل الفرد غير الخاضع للضريبة تكفي فاتورة ضريبية مبسطة، وهي جائزة لأي توريد أقل من 1,000 ريال ولأي توريد لشخص طبيعي غير خاضع، مهما بلغت قيمته (دليل الفواتير الضريبية، الإصدار الثالث، مايو 2026، البند 4.3).
وتتضمن الفاتورة المبسطة على الأقل:
- تاريخ الإصدار.
- اسم المورّد وعنوانه ورقمه الضريبي.
- وصف السلع أو الخدمات.
- المبلغ المستحق.
- مبلغ الضريبة، أو عبارة صريحة بأن المبلغ يشمل الضريبة.
وإذا أُعيدت بضاعة إلى مورّد محلي وأُلغي التوريد، فعليه تعديل الضريبة وإصدار إشعار دائن (البند 4.2.4). أما الفوترة الإلكترونية فلها أحكام مستقلة لا تغطيها هذه المقالة.
ما الخطوات إذا كنت مطالبًا بالتسجيل؟
- راجع إجمالي توريداتك الخاضعة خلال آخر اثني عشر شهرًا، وقدّر توريداتك للاثني عشر شهرًا القادمة.
- إن تجاوز أحد الرقمين 375,000 ريال، سجّل عبر خدمة التسجيل في ضريبة القيمة المضافة للمنشآت في موقع الهيئة.
- اعرض الأسعار شاملة الضريبة في كل صفحات المتجر وفي الإعلانات.
- أصدر فاتورة ضريبية لكل طلب، واعرض شهادة التسجيل في المتجر.
- قدّم الإقرار الضريبي. الفترة ربع سنوية لكل مسجل، وشهرية إن زاد الإيراد السنوي على 40 مليون ريال، ويُسدَّد المستحق في موعد أقصاه آخر الشهر التالي لنهاية الفترة (البند 7.1).
- احتفظ بالفواتير والسجلات ست سنوات على الأقل (البند 7.2).
أسئلة شائعة
ما نسبة ضريبة القيمة المضافة؟
النسبة الأساسية 15% من قيمة التوريد أو الاستيراد، بحسب المادة 2 من النظام، ما لم يرد نص بإعفاء أو بنسبة الصفر.
ماذا يحدث إن تأخرت في التسجيل؟
يذكر الدليل عقوبة قدرها 10,000 ريال على عدم التسجيل خلال المدة المحددة، وعقوبة تصل إلى 100,000 ريال على تحصيل الضريبة دون تسجيل (البند 8). وتراعي الهيئة سلوك المكلف وسجله في الالتزام عند تحديد العقوبة.
هل أضيف الضريبة فوق السعر الذي أعلنته؟
لا، إن كان السعر المعلن للمستهلك. يجب أن يكون شاملًا الضريبة من الأصل.
هل يلزمني التسجيل إن كان متجري حسابًا على إنستغرام؟
القاعدة واحدة. الدليل يشمل متاجر وسائل التواصل ضمن التجارة الإلكترونية، ويقيس الحد على قيمة التوريدات لا على المنصة.
أبيع لشركات أيضًا، فهل تكفي الفاتورة المبسطة؟
الدليل يذكر حالتين فقط للفاتورة المبسطة: التوريد الأقل من 1,000 ريال، والتوريد لشخص طبيعي غير خاضع للضريبة. فطلب شركة بقيمة 1,000 ريال فأكثر لا تنطبق عليه أي من الحالتين، ويلزمك فيه إصدار فاتورة ضريبية كاملة بالبيانات التي تحددها المادة 53 من اللائحة.
هل الدليل الإرشادي نظام ملزم؟
الدليل يوضح معالجات الهيئة ولا يعدّل الأنظمة واللوائح، وإن اختلف النص العربي عن الإنجليزي فالعربي هو المعتمد. والمرجع هو نص النظام واللائحة.
ماذا أفعل إن لم أعرف كيف تنطبق الضريبة على حالتي؟
يتيح الدليل تقديم طلب قرار تفسيري إلى الهيئة بعد مراجعة النصوص والأدلة (البند 9).
قبل أن تغلق الصفحة
هذه معلومات عامة مبنية على نصوص رسمية بتاريخ المراجعة أعلاه، وليست استشارة ضريبية. تتغير الأنظمة والأدلة، فارجع إلى مصادرها وراجع محاسبًا أو مستشارًا ضريبيًا مرخصًا قبل أي قرار. وبعد أن تضبط الضريبة، يبقى أن يرى عميلك متجرًا سريعًا وآمنًا وبرابط يظهر سليمًا في واتساب. تفحص Growsera هذه الأمور من الخارج في تقرير مجاني بلا تسجيل دخول إلى متجرك: افحص متجرك مجانًا.
المصادر
- الدليل الإرشادي للتجارة الإلكترونية وفق أحكام ضريبة القيمة المضافة، الإصدار الثاني، مايو 2026، هيئة الزكاة والضريبة والجمارك (PDF)
- الدليل الإرشادي للفواتير الضريبية وحفظ السجلات، الإصدار الثالث، مايو 2026، هيئة الزكاة والضريبة والجمارك (PDF)
- نظام ضريبة القيمة المضافة، هيئة الزكاة والضريبة والجمارك (PDF)
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة، هيئة الزكاة والضريبة والجمارك (PDF)
- دليل المنشآت الصغيرة والمتوسطة، هيئة الزكاة والضريبة والجمارك (PDF)
- VAT Registration for Businesses، هيئة الزكاة والضريبة والجمارك